Коротко: что проверить в полисе за 10 минут
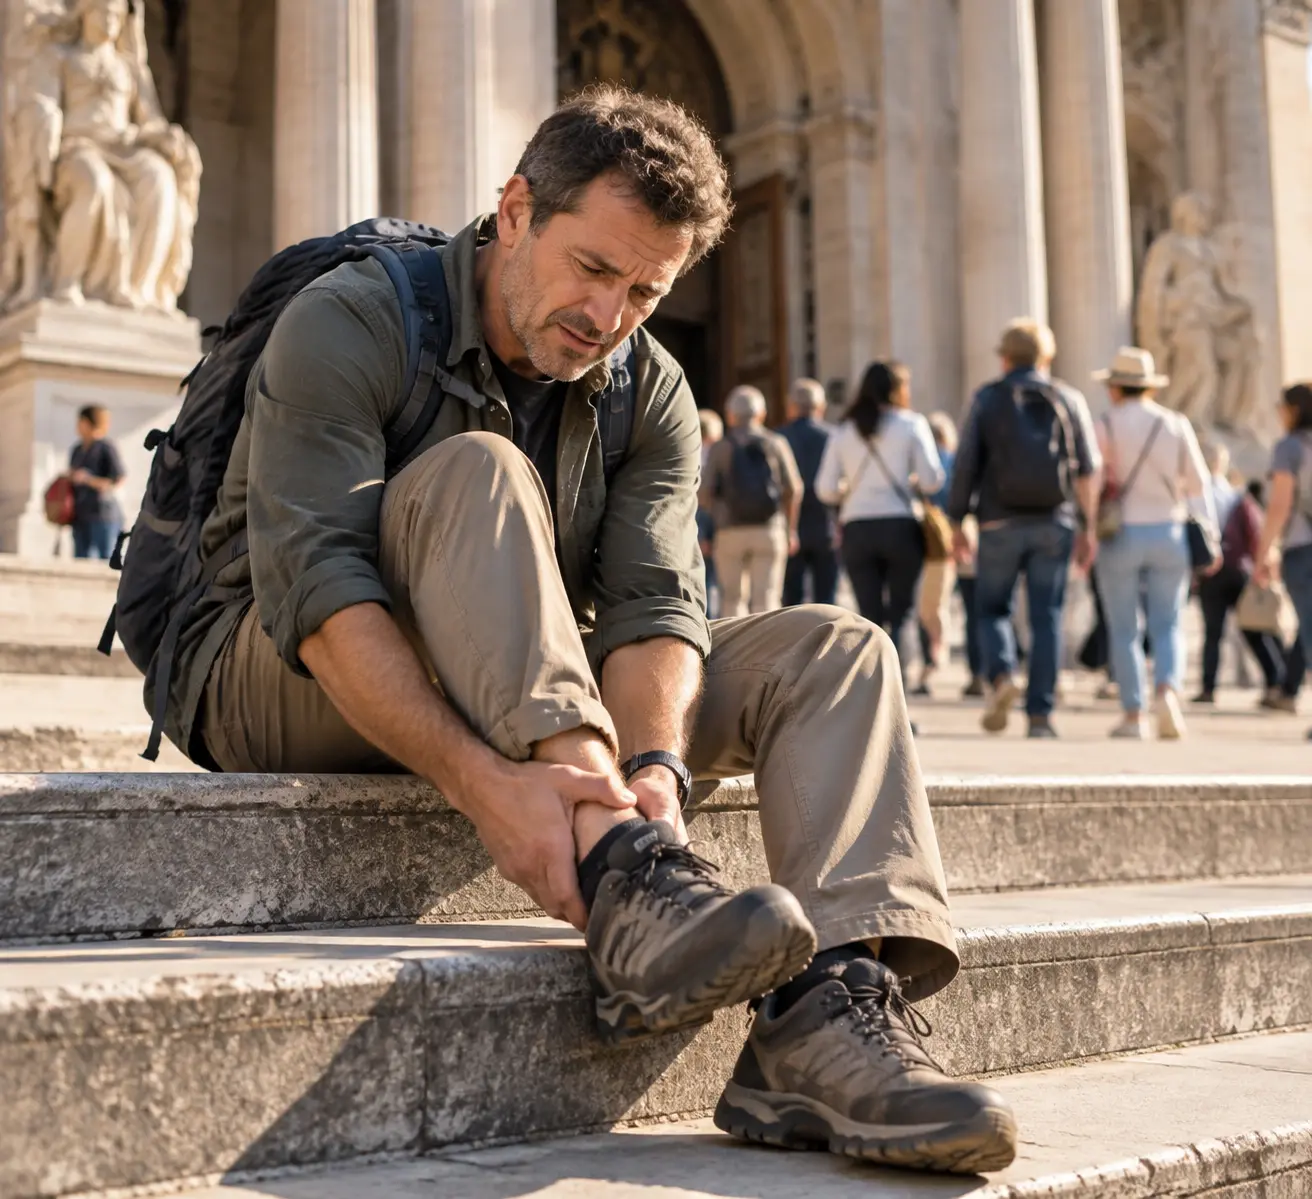
Маршрут «Вена - Прага - Краков» с четырьмя музеями, двумя объектами ЮНЕСКО и вечером гастрономии в старом городе ломается не на архитектуре, а о счёт из клиники: растяжение связок на булыжниках у Пороховой башни в 2025 году обошлось нашей читательнице в 680 €, из которых полис за 900 ₽ закрыл только 210 €. Культурные путешествия - это долгие пешие переходы, очереди на солнце и дегустации с непривычной едой, поэтому нагрузка на тело здесь выше, чем в пляжном туре.
Разобрав 41 обращение за 2025 год, мы увидели закономерность: 27 случаев (66%) закончились отказом или доплатой, и в 24 из них причина была не в страховщике, а в пяти пунктах полиса - лимите медицинской помощи, франшизе, исключениях по активности, комплекте документов и экстренных контактах. Ниже - как сравнить полисы по этим пунктам до покупки, а не после счёта.
- Лимит медпомощи: для Европы - от 50 000 €; один день стационара в клинике Мюнхена стоит 1 200-1 800 €.
- Франшиза: 0-50 € на амбулаторный приём; франшиза 150 € почти равна чеку за визит терапевта в Вене (120-160 €).
- Исключения: обострение хронических болезней, велосипед, самостоятельные экскурсии и дегустации - читайте строку «не покрывается».
- Документы: бумажный полис и номер ассистанса, записанный на картон, а не сохранённый в приложении с местным интернетом.
- Экстренные контакты: номер 112 в ЕС не заменяет ассистанс - согласование лечения идёт через страховщика.
- Сравнение: разница между тарифом за 690 ₽ и 2 380 ₽ на 10 дней - это не «сервис», а лимит и франшиза.
Пять пунктов, из-за которых отказ приходит чаще всего
Заблуждение звучит так: «страховка не спасает, потому что страховщик плохой». На практике отказ почти всегда опирается на формулировку, которую клиент видел и не прочитал. Вот пять пунктов в порядке частоты отказов по нашей выборке. Контекст этого раздела — безопасность, комфорт, карманные кражи. Отдельный материал по теме: Безопасность или комфорт: безопасность и комфорт. Смежный сюжет — страховка.
- Лимит и структура медпомощи. Общая сумма 30 000 € ничего не значит, если амбулаторная часть ограничена 500 €, а стоматология - 150 €.
- Франшиза. Собственный вклад 50-100 € за каждое обращение превращает три визита в 300 € из кармана.
- Исключения по активности. Аренда велосипеда в Амстердаме или подъём на смотровую башню часто не считаются «обычной прогулкой».
- Обострение хронических заболеваний. Компенсированный гастрит покрывают не все тарифы, а гастрономический тур провоцирует именно его.
- Документы и репатриация. Без заключения врача, чеков и согласования с ассистансом даже обоснованный случай закрывают частично.
Проверить эти пять пунктов реально за 10 минут: в правилах страхования есть раздел «Лимиты и франшизы» и раздел «Исключения». Если в них одновременно упоминаются «обострение хронического заболевания» и «активный отдых», полис подходит только для спокойных музейных дней.
Медицинская помощь: где заканчивается покрытие
В странах ЕС вызов по номеру 112 и неотложная стабилизация состояния оказываются до определённого этапа независимо от полиса, но дальше начинается зона страховки: диагностика, гипс, повторный приём и репатриация. В итальянских клиниках приём в отделении неотложной помощи при травме не выставляют в счёт, однако последующая рентгенография и консультация ортопеда оформляются как платная услуга - и именно их берёт на себя ассистанс. Контекст этого раздела — комфорт, темп, отдых. Отдельный материал по теме: Комфорт в длительных пеших прогулках: темп, отдых, вода, питание, обувь и распределение нагрузки. Смежный сюжет — страховка.
Ключевое различие, которое теряется в маркетинге: амбулаторное покрытие и стационар считаются отдельно. Полис с лимитом 100 000 € может содержать амбулаторный подлимит 300 € - этого хватает на один визит в Праге (60-90 €) и не хватает на Вену (120-160 € за приём).
Формулировка «внезапное острое состояние» автоматически исключает обострение гастрита, если диагноз был поставлен до поездки, - это самый частый спор в гастрономических турах. Опция «хронические заболевания» удорожает полис на 25-40%, но снимает этот риск целиком.
Документы и экстренные контакты: чек-лист на 20 минут
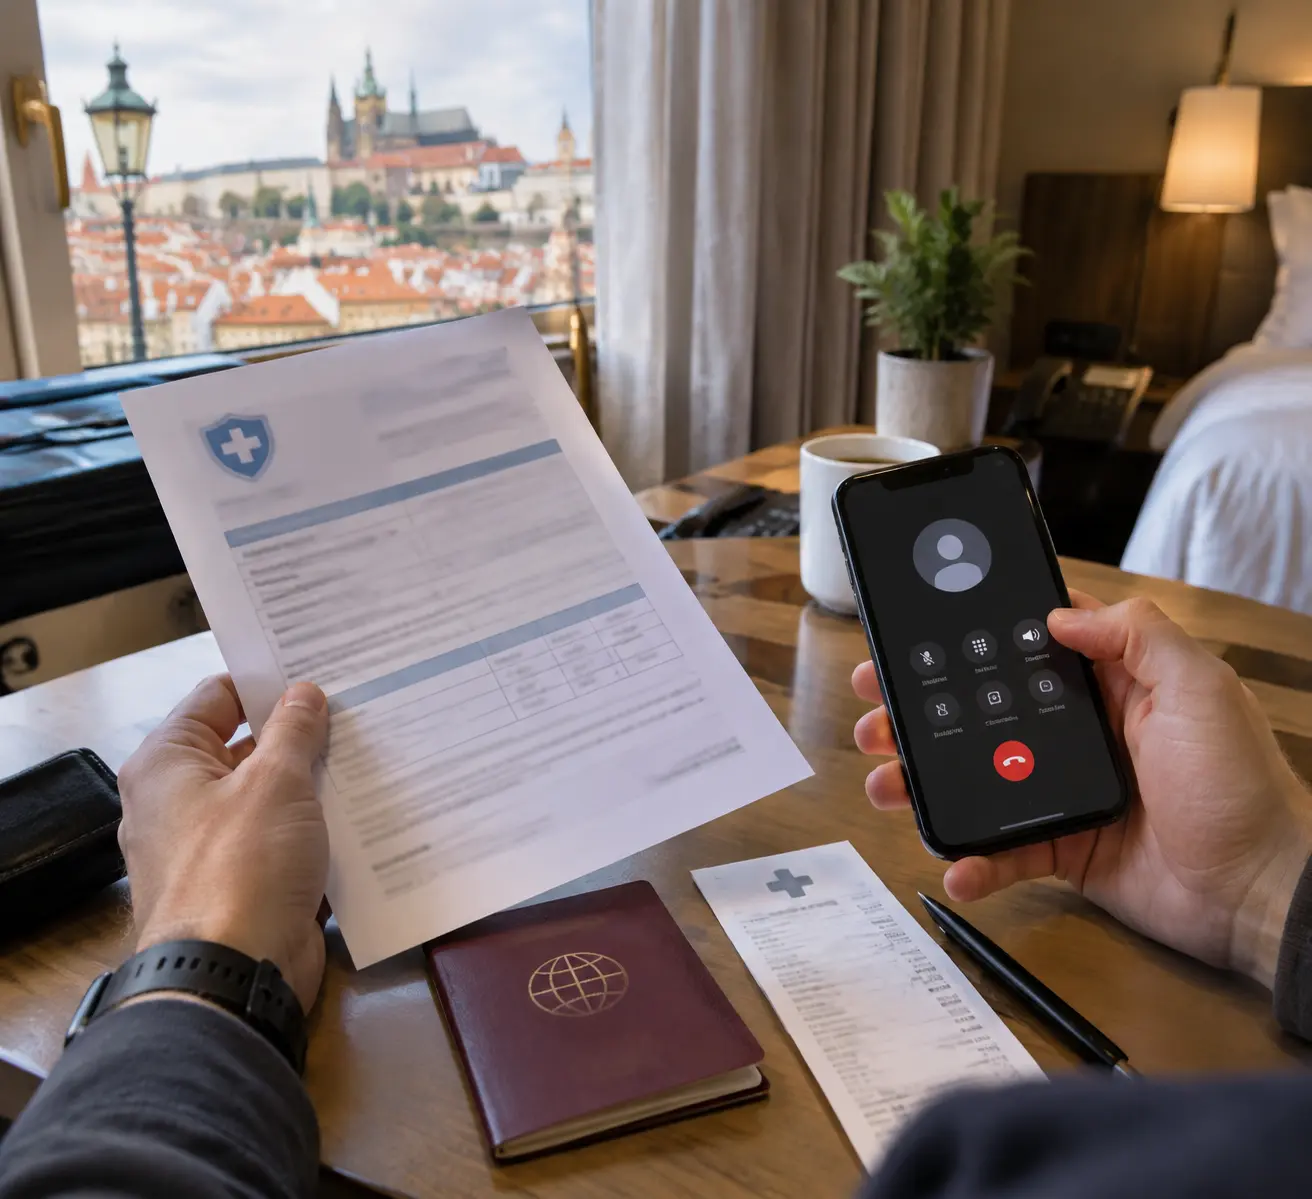
Самый дорогой сценарий - не травма, а несогласованное лечение. Клиника в Лиссабоне выставила 1 040 € за два дня наблюдения только потому, что пациент не позвонил в ассистанс до оформления: по правилам тарифа это считается лечением без согласования, и возместили лишь 40% суммы.
Что должно быть под рукой в офлайн-доступе до выхода из отеля:
- номер полиса и круглосуточный номер ассистанса - на бумаге;
- скан паспорта и страховки, сохранённый в памяти телефона;
- список принимаемых препаратов с международными названиями;
- контакты консульства и локальный номер 112.
Для выплаты соберите пакет: заявление, номер полиса, медицинское заключение с диагнозом и датами, чеки об оплате, выписку о назначениях. Оригиналы чеков не оставляйте в клинике - сфотографируйте их до оплаты счёта.
Сравнение полисов: четыре тарифа на 10 дней
Ниже - редакционный разбор структуры покрытия по публичным предложениям 2026 года. Маршрут расчёта: Вена - Прага - Краков, 10 дней, один взрослый 35 лет, без спорта и вождения. Это не рейтинг страховщиков, а сравнение того, как тариф поведёт себя при реальном счёте.
| Тариф | Цена на 10 дней | Лимит медпомощи | Франшиза | Решение по выплате | Что не покрывает |
|---|---|---|---|---|---|
| Городской базовый | 690 ₽ | 30 000 € (амбулаторно до 500 €) | 50 € за обращение | до 10 рабочих дней | обострение хронических, велосипед, стоматология |
| Музейный стандарт | 1 450 ₽ | 100 000 € (амбулаторно до 1 500 €) | 0 € в стационаре, 25 € амбулаторно | до 5 рабочих дней | стоматология - только острая боль, до 150 € |
| Длинный маршрут | 2 380 ₽ | 500 000 € | нет | до 3 рабочих дней | телемедицина включена, но не заменяет очный приём по травме |
| Групповой тур (4 чел., 12 дней) | 5 900 ₽ за группу | 1 000 000 € суммарно | нет | до 48 часов | самостоятельные экскурсии вне программы оператора |
Правило выбора простое: если ожидаемый чек за один визит превышает франшизу в два раза, тариф уже проигрывает по деньгам, даже когда стоит на 700 ₽ дешевле. Приём ортопеда в Вене - 120-160 €, франшиза 50 € превращает экономию на полисе в реальный убыток.
«Самая частая ошибка - покупать полис по цене за день. Франшиза 50 € на амбулаторный приём означает, что первые 50 € вы платите сами, а в Вене это треть счёта за консультацию. Я советую клиентам считать не цену полиса, а ожидаемый чек за один визит: если он выше франшизы вдвое, полис уже не защищает, а просто формально существует». - Марина Ковалёва, аналитик ассистанс-компании, 11 лет в урегулировании убытков
Частые вопросы
Покрывает ли страховка обострение хронического заболевания в поездке?
Чаще всего нет, если диагноз был поставлен до поездки. Стандартные тарифы покрывают только внезапные острые состояния, а обострение гастрита, диабета или гипертонии относят к плановой помощи. Спасает опция «хронические заболевания»: она удорожает полис на 25-40%, но именно она закрывает гастрономические туры для людей с чувствительным ЖКТ.
Кто платит за скорую помощь в музее или на улице?
В странах ЕС вызов по номеру 112 и неотложная стабилизация состояния оказываются независимо от наличия полиса. Дальше расходы делятся: диагностика, гипс, повторные приёмы и репатриация - за счёт страховки. Поэтому звонить в ассистанс нужно до того, как клиника оформит пациента как планового, иначе согласование могут отклонить.
Достаточно ли полиса, оформленного вместе с туром?
Часто нет. Групповой полис от туроператора обычно имеет лимит 30 000-50 000 € и франшизу, а иногда исключает самостоятельные экскурсии. Проверьте в правилах раздел о территории покрытия: если в полисе указан только маршрут оператора, однодневная поездка в соседний город может оказаться вне защиты.
Какие документы нужны для выплаты по страховке за границей?
Минимальный комплект: заявление, номер или оригинал полиса, паспорт, медицинское заключение с диагнозом и датами, чеки об оплате, выписка о назначениях. Если лечение не согласовали с ассистансом заранее, добавьте письменное объяснение. Оригиналы чеков не отдавайте клинике - сфотографируйте их до оплаты.
Сколько стоит страховка на 10 дней культурной поездки по Европе?
Ориентиры 2026 года: базовый тариф с лимитом 30 000 € - от 690 ₽, тариф с лимитом 100 000 € и нулевой франшизой в стационаре - 1 400-1 500 ₽, полис на 500 000 € с сопровождением - около 2 380 ₽. Разница в 1 700 ₽ сопоставима с одним приёмом ортопеда в Вене.
Можно ли купить полис уже после начала поездки?
Технически да, у части страховщиков есть онлайн-оформление из-за границы, но покрытие обычно начинается не раньше чем через 24 часа после оплаты. Любое событие в этом промежутке страховым случаем не считается. Если поездка продлевается, оформляйте новый полис за 2-3 дня до окончания действующего.
Источники
- ВОЗ, рекомендации для путешественников по вакцинации и медицинской помощи за рубежом (публикации 2024-2025).
- Правила добровольного медицинского страхования выезжающих за рубеж: публичные условия ассистанс-компаний (Euro-Center, Global Voyager Assistance, 2025).
- ЮНЕСКО, Список всемирного наследия - база объектов для планирования культурных маршрутов.
- Роспотребнадзор, памятка гражданам, выезжающим за рубеж.
Что делать перед следующей поездкой
Откройте правила страхования и выпишите четыре числа: общий лимит, амбулаторный подлимит, франшизу и срок решения по выплате. Если хотя бы одно из них не указано прямо, полис не стоит покупать для маршрута с ежедневными переходами по музеям и старым городам.
Дальше - два действия: сохраните номер ассистанса на бумаге и в телефоне, а при первых симптомах звоните до похода в клинику. Именно этот звонок, а не цена полиса, определяет, кто оплатит счёт.
Комментарии
Не совсем понял совет звонить до оформления в клинике: если человека увезли без сознания, кто должен согласовать лечение с ассистансом? В полисах обычно есть исключение для таких ситуаций?
А где в условиях искать исключение для подъёма на смотровую башню? Даже не подумал бы, что обычная прогулка по лестнице может считаться активным отдыхом.
Всегда думал, что 100 000 € лимита — это с запасом, а тут выходит, что амбулаторный подлимит 1 500 € может закончиться за пару визитов. А франшизу при нескольких обращениях по одной травме считают за каждое отдельно или как один случай?